Domain irtc.de kaufen?
Wir ziehen mit dem Projekt
irtc.de um.
Sind Sie am Kauf der Domain
irtc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain irtc.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Allnet MC-6BP Netzwerk-Antennen-Zubehör (Netzwerk Zubehör), Zubehör NetzwerkDas Gerät verfügt über eine Schott N-Buchse mit einer Gummi-O-Ring-Dichtung zur Montage durch eine Gehäusewand oder über die optionale Montagebügel aus Edelstahl. Aufgrund seiner überlegenen HF-Leistung ist dieses Gerät ideal für IEEE 802.11a und andere 5,2-5,8 GHz ISM und UNII Anwendungen sowie 3,5 GHz WLL-Anwendungen. Beide Ports an diesem Gerät sind gleichermassen geschützt. Dies bietet Schutz, egal in welche Richtung es installiert ist. Hauptmerkmale: Produktfarbe grau, Gehäusematerial Messing, Anzahl 1. Gewicht & Abmessungen: Breite 68 mm, Tiefe 23 mm, Höhe 31 mm, Gewicht 110 g.48,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
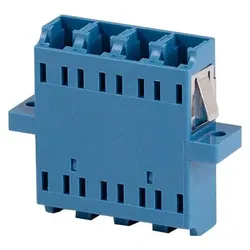
LogiLink Prüfen (Netzwerk Kupplung, Netzwerk Zubehör), Zubehör NetzwerkLogiLink LWL-Verbinder mit Flansch eignen sich ideal für den Einbau in LWL-Patchpanels und Verteiler mit Schraubbefestigung. Sie zeichnen sich durch eine hohe Lebensdauer und Passgenauigkeit aus. Alle LogiLink LWL-Kupplungen und -Steckverbinder entsprechen den aktuell gültigen Normen.30,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
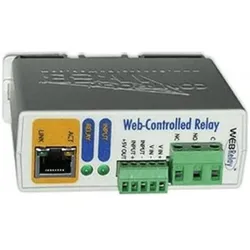
2N 9137410E (Netzwerk Zubehör), Zubehör Netzwerk2N externes IP-Relais - 1 Ausgang, 1 Eingang. Stromversorgung: 9 - 28 V/max. 460 mA DC. Anzahl der Relais: 1. Anzahl der Eingänge: 1. Abmessungen: 36 (B) x 99 (H) x 78 (T) mm (ohne Stecker). Betriebstemperatur: -40 °C - 57 °C. Ein unabhängiges IP-Gerät, dessen Ausgang mittels HTTP-Befehlen über 2N IP-Sprechanlagen und 2N Access Units ferngesteuert werden kann. Dadurch kann das angeschlossene Gerät aus einer beliebigen Entfernung angesteuert werden. Zugleich kann auch der Eingang des IP-Relais genutzt werden, beispielsweise für den Anschluss der Ausgangstaste, die den Ausgang lokal schalten wird. Einfach sicher mit 2N. 2N ist im Bereich der Entwicklung und Herstellung von Informations- und Kommunikationstechnik sowie Sicherheitsprodukten ein führendes europäisches Unternehmen. Es ist weltweit marktführend auf dem Gebiet IP-Gegensprechanlagen. Alle Produkte entsprechen strengen internationalen Standards und sind mit Drittsystemen kompatibel. Die Produktreihen von 2N umfassen unter anderem IP-Gegensprechanlagen für Türkommunikation und Notrufe sowie IP-Audiosysteme, die entwickelt wurden, um das Leben einfacher und sicherer zu gestalten. 2016 wurde 2N von der Axis-Gruppe übernommen.333,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Allnet MC-6BP Netzwerk-Antennen-Zubehör (Netzwerk Zubehör), Zubehör NetzwerkDas Gerät verfügt über eine Schott N-Buchse mit einer Gummi-O-Ring-Dichtung zur Montage durch eine Gehäusewand oder über die optionale Montagebügel aus Edelstahl. Aufgrund seiner überlegenen HF-Leistung ist dieses Gerät ideal für IEEE 802.11a und andere 5,2-5,8 GHz ISM und UNII Anwendungen sowie 3,5 GHz WLL-Anwendungen. Beide Ports an diesem Gerät sind gleichermassen geschützt. Dies bietet Schutz, egal in welche Richtung es installiert ist. Hauptmerkmale: Produktfarbe grau, Gehäusematerial Messing, Anzahl 1. Gewicht & Abmessungen: Breite 68 mm, Tiefe 23 mm, Höhe 31 mm, Gewicht 110 g.48,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
LogiLink Prüfen (Netzwerk Kupplung, Netzwerk Zubehör), Zubehör NetzwerkLogiLink LWL-Verbinder mit Flansch eignen sich ideal für den Einbau in LWL-Patchpanels und Verteiler mit Schraubbefestigung. Sie zeichnen sich durch eine hohe Lebensdauer und Passgenauigkeit aus. Alle LogiLink LWL-Kupplungen und -Steckverbinder entsprechen den aktuell gültigen Normen.30,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2N 9137410E (Netzwerk Zubehör), Zubehör Netzwerk2N externes IP-Relais - 1 Ausgang, 1 Eingang. Stromversorgung: 9 - 28 V/max. 460 mA DC. Anzahl der Relais: 1. Anzahl der Eingänge: 1. Abmessungen: 36 (B) x 99 (H) x 78 (T) mm (ohne Stecker). Betriebstemperatur: -40 °C - 57 °C. Ein unabhängiges IP-Gerät, dessen Ausgang mittels HTTP-Befehlen über 2N IP-Sprechanlagen und 2N Access Units ferngesteuert werden kann. Dadurch kann das angeschlossene Gerät aus einer beliebigen Entfernung angesteuert werden. Zugleich kann auch der Eingang des IP-Relais genutzt werden, beispielsweise für den Anschluss der Ausgangstaste, die den Ausgang lokal schalten wird. Einfach sicher mit 2N. 2N ist im Bereich der Entwicklung und Herstellung von Informations- und Kommunikationstechnik sowie Sicherheitsprodukten ein führendes europäisches Unternehmen. Es ist weltweit marktführend auf dem Gebiet IP-Gegensprechanlagen. Alle Produkte entsprechen strengen internationalen Standards und sind mit Drittsystemen kompatibel. Die Produktreihen von 2N umfassen unter anderem IP-Gegensprechanlagen für Türkommunikation und Notrufe sowie IP-Audiosysteme, die entwickelt wurden, um das Leben einfacher und sicherer zu gestalten. 2016 wurde 2N von der Axis-Gruppe übernommen.333,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
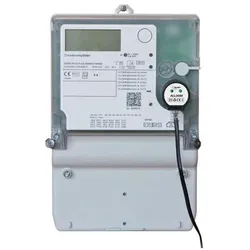
Allnet ALL3688 (Netzwerk Zubehör), Zubehör NetzwerkD0 Sensor für ALL3691/3692/3696 zum Abnehmen des D0 Signals an modernen Stromzählern. Das D0 Signal wird üblicherweise alle 2 Sekunden automatisch vom Stromzähler des Energieversorgers im Infrarotbereich gesendet. Der OKK D0 Lesekopf wird auf die Stromzähler mit Magnetring befestigt. Achtung: Funktioniert nur in Kombination mit einem ALLNET Powermeter mit D0 Anschluss, also wie z.B. ALL361/3692/3696 und dem entsprechenden kompatiblen Stromzähler. Welcher Stromzähler kompatibel ist, siehe Datenblatt.35,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
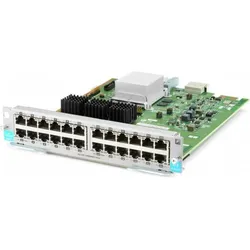
HPE J9987A (Netzwerk Zubehör), Zubehör NetzwerkDas HPE Aruba J9987A ist ein leistungsstarkes Erweiterungsmodul für Netzwerk-Switches, das speziell für die HPE Aruba 5400R zl2 Serie entwickelt wurde. Mit 24 Ports für Gigabit Ethernet bietet dieses Modul eine hohe Datenübertragungsrate von bis zu 1 Gbps, was es ideal für anspruchsvolle Netzwerkumgebungen macht. Das Modul unterstützt MACsec, eine Sicherheitsfunktion, die eine sichere Datenübertragung gewährleistet. Es ist als Plug-in-Modul konzipiert und ermöglicht eine einfache Integration in bestehende Netzwerkinfrastrukturen. Mit einer robusten Bauweise und einem Gewicht von 790 g ist das J9987A sowohl für den Einsatz in Unternehmen als auch in Rechenzentren geeignet. Die Verwendung von RJ45-Anschlüssen sorgt für eine breite Kompatibilität mit verschiedenen Netzwerkgeräten. Dieses Modul ist eine ausgezeichnete Wahl für Organisationen, die ihre Netzwerkleistung und -sicherheit verbessern möchten.1601,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.